
1. Không phải cứ nợ thuế là bị tạm hoãn xuất cảnh
Thuật ngữ pháp lý được sử dụng là tạm hoãn xuất cảnh. Đây là biện pháp quản lý nhằm bảo đảm thực hiện nghĩa vụ thuế, được kích hoạt thông qua việc cơ quan thuế gửi thông báo sang hệ thống của cơ quan quản lý xuất nhập cảnh.
Khung pháp luật hiện hành gồm Luật Quản lý thuế số 108/2025/QH15, Nghị định số 252/2026/NĐ-CP, pháp luật về xuất cảnh, nhập cảnh đối với công dân Việt Nam và người nước ngoài, cùng Thông tư số 71/2026/TT-BCA về cơ chế tiếp nhận và cập nhật thông tin.
Điều cần lưu ý là Nghị định số 126/2020/NĐ-CP và Nghị định số 49/2025/NĐ-CP không còn là căn cứ áp dụng kể từ ngày 01/7/2026. Khi rà soát hồ sơ, phải xác định đúng thời điểm ban hành thông báo để lựa chọn văn bản áp dụng.
Ngưỡng nợ chỉ là một điều kiện. Đối với cá nhân kinh doanh và doanh nghiệp, còn phải kiểm tra tình trạng cưỡng chế và thời gian quá hạn của chính khoản nợ đó.
2. Năm trường hợp tạm hoãn xuất cảnh
Khoản 5 Điều 17 Luật Quản lý thuế 2025 và Điều 28 Nghị định 252/2026/NĐ-CP xác định năm nhóm đối tượng chính như sau:
Đối tượng | Điều kiện áp dụng | Cảnh báo trước |
Cá nhân kinh doanh, chủ hộ kinh doanh | Thuộc trường hợp bị cưỡng chế; nợ thuế từ 50 triệu đồng; khoản nợ thuế quá hạn từ 120 ngày. | Có, trước 30 ngày |
Chủ sở hữu hưởng lợi của doanh nghiệp; người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã | Đơn vị thuộc trường hợp bị cưỡng chế; nợ thuế từ 500 triệu đồng; khoản nợ thuế quá hạn từ 120 ngày. | Có, trước 30 ngày |
Trường hợp người nộp thuế không hoạt động tại địa chỉ đăng ký | Sau 120 ngày kể từ thông báo không hoạt động vẫn không khôi phục hoặc chấm dứt hiệu lực mã số thuế. | Có, trước 30 ngày |
Người nước ngoài | Có tiền thuế nợ đã quá hạn và chưa hoàn thành nghĩa vụ nộp thuế; không có ngưỡng tiền tối thiểu theo Điều 28. | Không có bước 30 ngày |
Người Việt Nam xuất cảnh để định cư; người Việt Nam định cư ở nước ngoài trước khi rời Việt Nam | Có tiền thuế nợ đã quá hạn và chưa hoàn thành nghĩa vụ nộp thuế; không có ngưỡng tiền tối thiểu theo Điều 28. | Không có bước 30 ngày |
Các điều kiện về ngưỡng nợ, thời gian quá hạn và tình trạng cưỡng chế ở hai nhóm đầu là điều kiện đồng thời. Riêng trường hợp không hoạt động tại địa chỉ đăng ký, mốc 120 ngày được tính từ ngày cơ quan thuế ban hành thông báo về tình trạng không hoạt động, không tính từ ngày khoản tiền thuế quá hạn.
Tiền thuế nợ không chỉ là tiền thuế gốc mà còn bao gồm khoản thu khác thuộc ngân sách do cơ quan thuế quản lý, tiền chậm nộp và tiền phạt chưa nộp khi hết thời hạn.
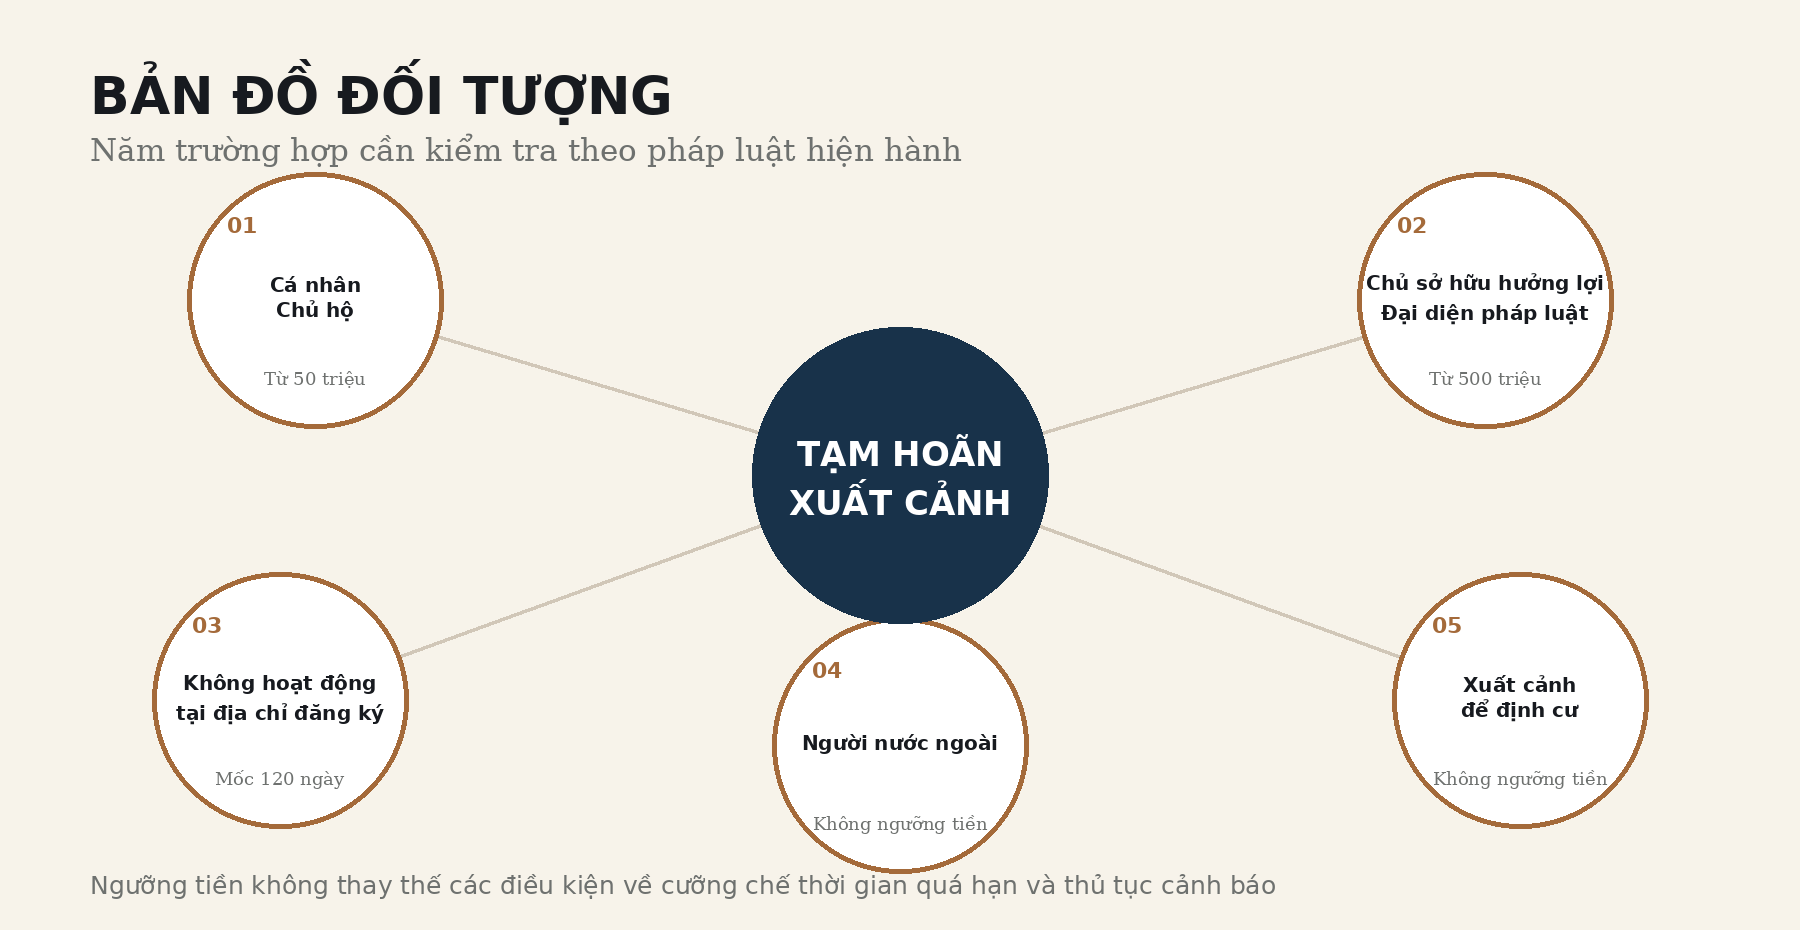
Hình 1. Minh họa hai ngưỡng nợ áp dụng cho cá nhân kinh doanh, chủ hộ và doanh nghiệp thuộc trường hợp bị cưỡng chế
Điểm cần lưu ý quan trọng
(i) Người đại diện theo pháp luật hoặc chủ sở hữu hưởng lợi có thể bị tạm hoãn xuất cảnh vì khoản nợ của doanh nghiệp, dù khoản nợ không đứng tên cá nhân.
(ii) Trường hợp không hoạt động tại địa chỉ đăng ký không đặt ngưỡng nợ 50 triệu hoặc 500 triệu đồng; phải kiểm tra riêng thông báo không hoạt động và thủ tục mã số thuế.
(iii) Người Việt Nam chỉ đi công tác hoặc du lịch không đương nhiên bị tạm hoãn xuất cảnh chỉ vì một nợ thuế; phải thuộc đúng nhóm đối tượng do pháp luật quản lý thuế quy định.
3. Trình tự áp dụng và cập nhật trên hệ thống
Cơ quan quản lý thuế trực tiếp người nộp thuế là cơ quan phát hành thông báo. Nếu người nộp thuế chuyển sang cơ quan thuế quản lý mới, cơ quan mới có thẩm quyền xử lý việc gia hạn hoặc hủy bỏ tạm hoãn xuất cảnh.
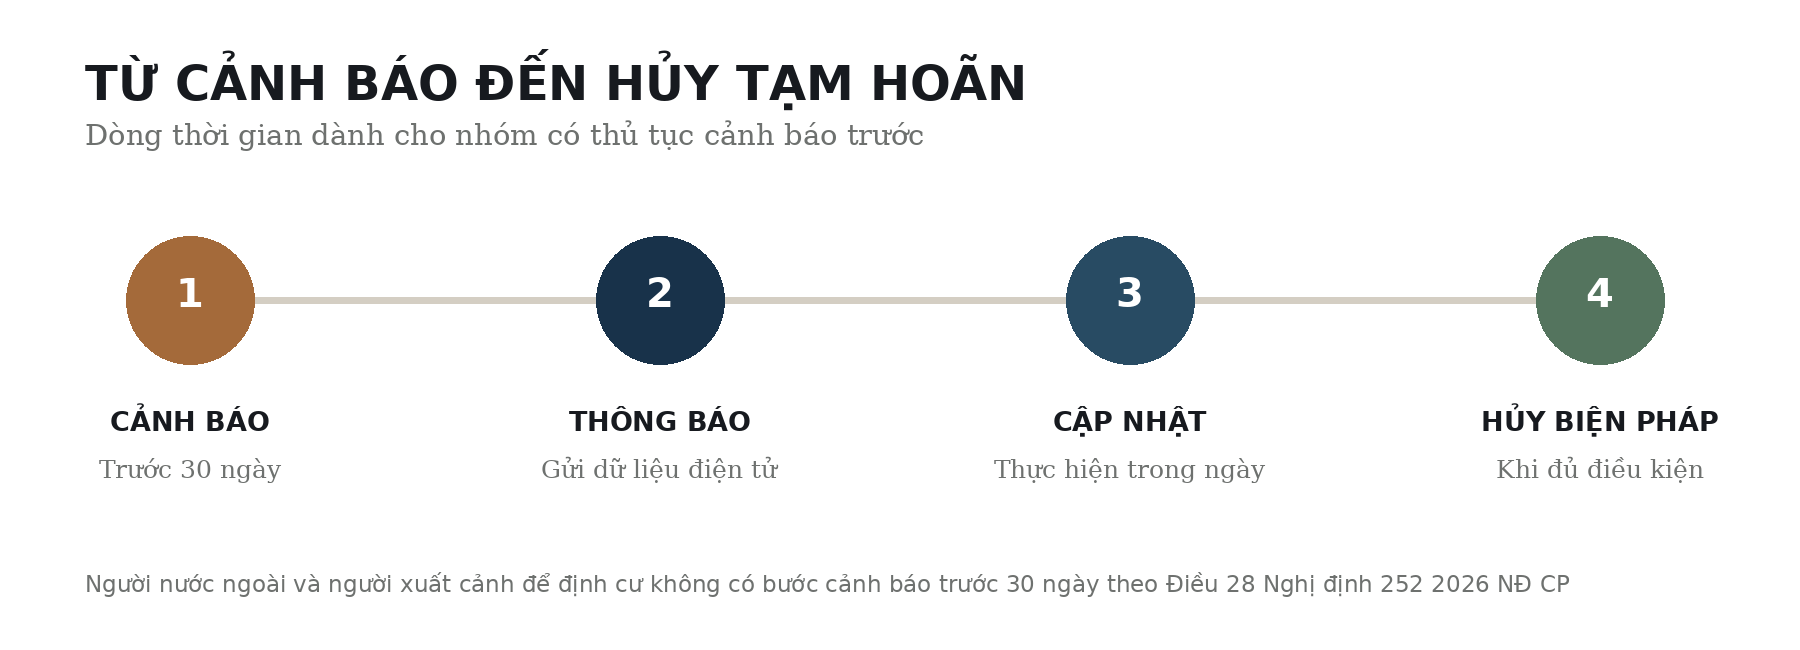
Hình 2. Minh họa trình tự áp dụng đối với các nhóm có bước cảnh báo trước và cơ chế cập nhật của cơ quan quản lý xuất nhập cảnh
Cảnh báo trước áp dụng đối với cá nhân kinh doanh, chủ hộ, chủ sở hữu hưởng lợi, người đại diện theo pháp luật và trường hợp không hoạt động tại địa chỉ đăng ký, cơ quan thuế phải gửi thông báo sẽ áp dụng biện pháp trước 30 ngày qua tài khoản giao dịch thuế điện tử và công khai trên trang thông tin của cơ quan thuế.
Thông báo áp dụng khi hết thời hạn mà người nộp thuế chưa khắc phục, cơ quan thuế gửi thông báo áp dụng sang hệ thống quản lý xuất nhập cảnh, đồng thời gửi cho người nộp thuế, người bị tạm hoãn và thực hiện công khai theo quy định.
Thực hiện là việc Cơ quan quản lý xuất nhập cảnh cập nhật việc tạm hoãn ngay trong ngày nhận được thông báo điện tử. Đối với người nước ngoài và người xuất cảnh để định cư, Điều 28 không quy định bước cảnh báo trước 30 ngày.
4. Khi nào được hủy tạm hoãn xuất cảnh
Điều kiện hủy tạm hoãn xuất cảnh không giống nhau giữa các nhóm. Đây là điểm cần kiểm tra kỹ trước khi yêu cầu cơ quan thuế gỡ thông tin trên hệ thống.
Trường hợp | Điều kiện hủy bỏ |
Cá nhân kinh doanh, chủ hộ | Số tiền thuế nợ còn lại xuống dưới 50 triệu đồng hoặc khoản nợ được xóa. |
Chủ sở hữu hưởng lợi, người đại diện theo pháp luật | Nợ của doanh nghiệp, hợp tác xã hoặc liên hiệp hợp tác xã xuống dưới 500 triệu đồng hoặc khoản nợ được xóa. |
Không hoạt động tại địa chỉ đăng ký | Khôi phục mã số thuế, hoàn thành nghĩa vụ khai còn thiếu và đưa số nợ xuống dưới ngưỡng tương ứng; hoặc hoàn thành thủ tục chấm dứt hiệu lực mã số thuế. |
Người nước ngoài; người xuất cảnh để định cư | Hoàn thành toàn bộ nghĩa vụ nộp thuế hoặc khoản nợ được xóa theo quy định. |
Đối với hai nhóm có ngưỡng 50 triệu và 500 triệu đồng, pháp luật hiện hành không bắt buộc phải nộp hết toàn bộ khoản nợ để được hủy tạm hoãn; số nợ còn lại chỉ cần xuống dưới ngưỡng áp dụng. Đây là thay đổi thực tiễn quan trọng khi xây dựng phương án xử lý trước chuyến đi.
Nếu đã nộp tiền nhưng hệ thống thuế chưa cập nhật, người nộp thuế có thể gửi phản hồi điện tử kèm bản chụp chứng từ nộp ngân sách. Sau khi tiếp nhận và xác định chứng từ hợp lệ, cơ quan thuế phải cập nhật, phát hành thông báo hủy và truyền sang hệ thống quản lý xuất nhập cảnh.
5. Thời hạn áp dụng
5.1. Đối với công dân Việt Nam, pháp luật không quy định một thời hạn tối đa cố định riêng cho trường hợp nợ thuế. Biện pháp được duy trì cho đến khi có căn cứ hủy và thông báo hủy được cập nhật.
5.2. Đối với người nước ngoài, mỗi thời hạn tạm hoãn không quá 3 năm và có thể được gia hạn. Chậm nhất 30 ngày trước khi hết thời hạn, nếu nghĩa vụ chưa hoàn thành, cơ quan thuế thực hiện thủ tục gia hạn.
5.3. Trong trường hợp đặc biệt liên quan đến công dân Việt Nam, Bộ trưởng Bộ Công an có thể thống nhất với người có thẩm quyền để cho phép người đang bị tạm hoãn được xuất cảnh. Đây là cơ chế ngoại lệ, không phải quyền đương nhiên.
6. Cách kiểm tra tính hợp pháp của thông báo tạm hoãn xuất cảnh
6.1. Kiểm tra chủ thể: Xác định tư cách cá nhân kinh doanh, chủ hộ, chủ sở hữu hưởng lợi hoặc người đại diện theo pháp luật tại đúng thời điểm phát hành thông báo.
6.2. Kiểm tra căn cứ áp dụng: Kiểm tra người nộp thuế hoặc đơn vị đã thực sự thuộc trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế hay chưa.
6.3. Kiểm tra số tiền nợ thuế và thời gian: Đối chiếu cấu phần khoản nợ, ngưỡng 50 triệu hoặc 500 triệu đồng và mốc quá hạn 120 ngày của chính khoản nợ được sử dụng làm căn cứ.
6.4. Kiểm tra thủ tục ban hành thông báo: Kiểm tra việc gửi thông báo trước 30 ngày, tài khoản điện tử nhận thông báo và việc công khai trên trang thông tin của cơ quan thuế.
6.5. Kiêm tra thẩm quyền ban hành: Xác định cơ quan thuế quản lý trực tiếp và cơ quan có thẩm quyền gia hạn hoặc hủy trong trường hợp thay đổi cơ quan quản lý.
7. Khuyến nghị xử lý trước chuyến đi
7.1. Kiểm tra tài khoản giao dịch thuế điện tử, thông báo của cơ quan thuế và danh sách công khai về tạm hoãn, gia hạn hoặc hủy bỏ tạm hoãn xuất cảnh.
7.2. Đối chiếu số nợ với cơ quan thuế quản lý trực tiếp, đặc biệt là tiền chậm nộp phát sinh đến ngày thanh toán.
7.3. Sau khi thanh toán hoặc khắc phục điều kiện, cần yêu cầu cơ quan thuế phát hành thông báo hủy và xác nhận thông tin đã được truyền sang hệ thống xuất nhập cảnh.
7.4. Không nên chờ đến ngày ra sân bay mới nộp tiền. Biên lai thanh toán không tự thay thế thông báo hủy trên hệ thống.
7.5. Nếu thông báo có sai sót về chủ thể, số nợ, thời gian quá hạn hoặc trình tự, có thể thực hiện quyền khiếu nại hoặc khởi kiện hành chính; đồng thời nên yêu cầu cơ quan thuế sửa dữ liệu để xử lý nhu cầu xuất cảnh thực tế.
8. Kết luận
Tạm hoãn xuất cảnh do nợ thuế không phải là hệ quả tự động của mọi khoản nợ. Tính hợp pháp của biện pháp phải được đánh giá trên cả bốn phương diện: đúng chủ thể, đúng điều kiện về khoản nợ, đúng trình tự thông báo và đúng thẩm quyền.
Trong trường hợp có lịch xuất cảnh gần, việc thanh toán chỉ là bước đầu. Người nộp thuế cần theo dõi đến khi cơ quan thuế phát hành thông báo hủy và thông tin hủy đã được chuyển sang hệ thống quản lý xuất nhập cảnh.
Căn cứ pháp lý
• Luật Quản lý thuế số 108/2025/QH15
• Nghị định số 252/2026/NĐ-CP, đặc biệt Điều 28 và Điều 74
• Văn bản hợp nhất số 107/2026/VBHN-VPQH về xuất cảnh, nhập cảnh của công dân Việt Nam
• Văn bản hợp nhất số 62/2026/VBHN-VPQH về người nước ngoài tại Việt Nam
• Thông tư số 71/2026/TT-BCA về thực hiện tạm hoãn xuất cảnh
• Mục tra cứu thông báo xuất cảnh của Cục Thuế
Lưu ý chuyên môn Bài viết phục vụ mục đích phổ biến kiến thức pháp luật. Việc đánh giá một trường hợp cụ thể cần đối chiếu hồ sơ thuế, tư cách pháp lý của người bị áp dụng và thời điểm ban hành từng thông báo.